アドバンテストの決算で、最高益以上に気になる数字がある。下期の計画だ。
会社は上期より1,100億円多く売るつもりでいる。ところが、増える営業利益は170億円にとどまる。売上は13.7%増、利益は4.1%増。半導体テスタがこれだけ売れても、利益の伸びはずっと小さい。[1]
この差をどう読むかで、同じ好決算の見え方は変わる。
私たちは、2026年度下期も売上拡大が続くと見る。一方、4–6月期に達した営業利益率51.7%を、これからの標準として置くのは危ういと考える。 テスト需要の拡大には構造的な理由がある。ただ、その需要を取り込むための装置まで、部材高の影響から自由ではない。
ここからの強気論に必要なのは、最高益の数字をもう一度並べることではない。増える売上から、どれだけ利益を残せるかの説明だ。
1. 増収1,100億円に対し、増益は170億円
7月に示された会社予想では、上期(2026年4–9月)の売上高は8,020億円、営業利益は4,145億円。下期(2026年10月–2027年3月)は売上高9,120億円、営業利益4,315億円となっている。上期には4–6月期の実績を含み、残りは予想だ。[1]
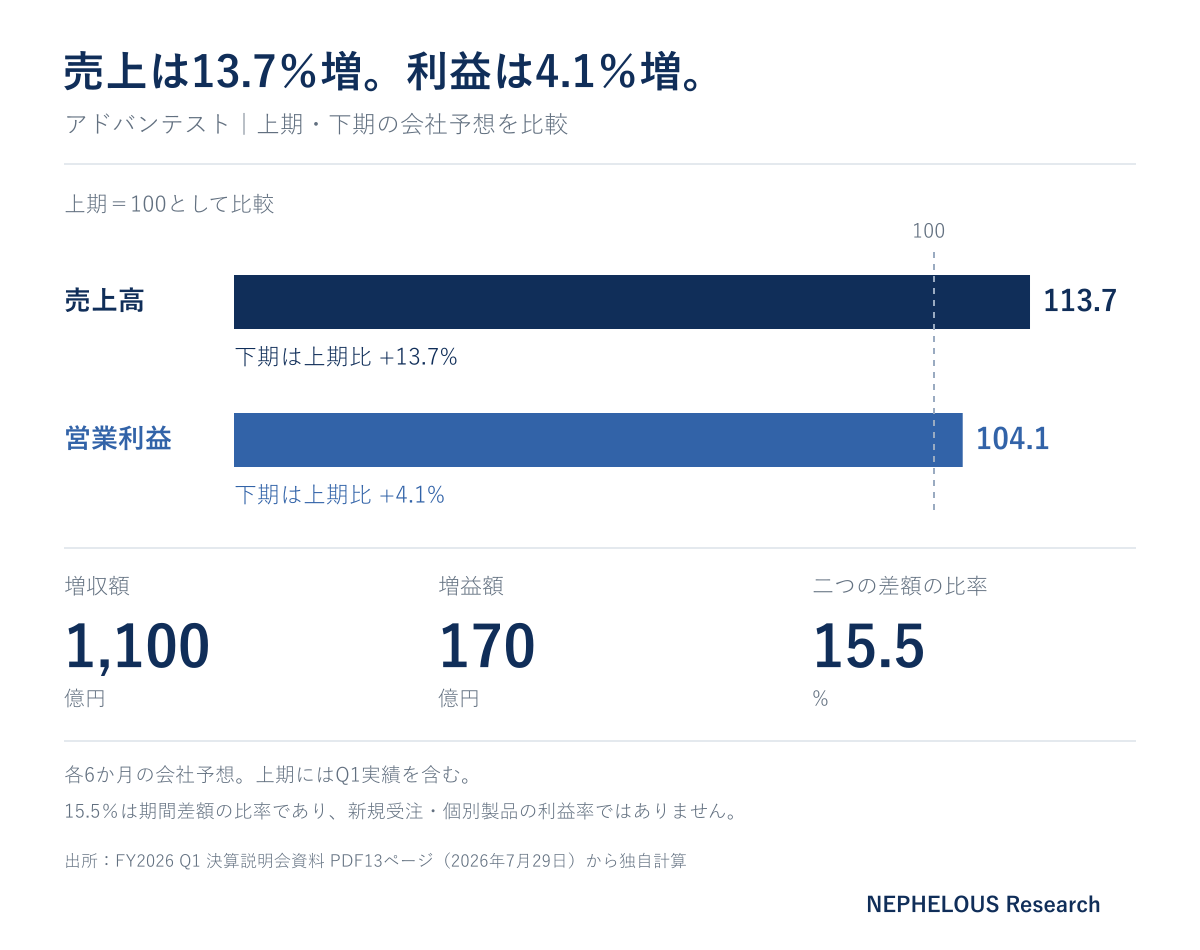
会社予想から独自計算。比較対象は各6か月。差額の比率15.5%は、新規受注や個別製品の利益率ではない。
営業利益率は上期51.7%から下期47.3%へ下がる。仮に下期も上期と同じ利益率を維持できるなら、営業利益は会社予想より約400億円多くなる計算だ。これは小さな丸めの差ではない。[1・計算注]
もちろん、会社計画が保守的なだけという反論は成り立つ。実際、質疑でも利益率の前提が保守的ではないかと問われている。そこで会社が挙げたのは、テスタに使うDRAMの値上がりと、4–6月期の利益を押し上げた棚卸資産評価損の戻入れだった。後者は繰り返し発生する効果ではないという。[2:4ページ]
だから私たちは、この計画を単なる慎重姿勢として片づけない。利益率を抑える理由が具体的に示されている以上、51.7%の継続を期待する側に説明が要る。
ただし、47.3%への低下を業績悪化と同義に扱うのも違う。計画上、利益額は増えている。今回読みたいのは、成長の終わりではなく、増収が増益へ変わる勢いの変化だ。
2. それでも、売上拡大には強気でいる
半導体のテスト装置は、作るチップが増えれば売れる。だが、アドバンテストを見るうえでは、もう一つの増え方が重要だ。一個のチップを検査するのに、より多くの時間が必要になる。
会社は先端半導体の複雑化、3Dパッケージ化によるテスト時間と工程数の増加を説明している。[2:1ページ]
同じ工場で同じ数のチップを作っていても、一個を測る時間が長くなれば、テスト工程で順番待ちが増える。装置の処理効率や稼働率の改善で吸収しきれなければ、検査能力を追加する必要がある。チップの数量と検査の負荷が同時に増える局面では、装置需要は数量の伸びだけでは読めなくなる。
この点が、私たちの強気判断の中心にある。AI向け投資総額の大きさよりも、検査工程がどれだけ重くなるかを重視している。
実際、4–6月期のSoCテストシステム売上高は2,596億円で、前四半期の2,372億円から9.4%増えた。会社はGPU向けに加え、ASIC向けの伸びも説明している。[1:6ページ、3:4ページ]
図は横にスクロールできます。数値は下の表でも確認できます。
図の数値を表で見る
| 期間 | 売上高 | 営業利益 | 営業利益率 | 区分 |
|---|---|---|---|---|
| 2025年4–6月 | 263.8 | 124.0 | 47.0% | 実績 |
| 2025年7–9月 | 262.9 | 108.4 | 41.3% | 実績 |
| 2025年10–12月 | 273.8 | 113.6 | 41.5% | 実績 |
| 2026年1–3月 | 328.1 | 153.1 | 46.7% | 実績 |
| 2026年4–6月 | 367.5 | 190.0 | 51.7% | 実績 |
全て実績。単位は十億円。前年4–6月期の営業利益には事業の一部譲渡益約25億円を含む。
SoC売上にはAI以外の用途も含まれる。それでも、会社の需要説明と実際の製品売上が同じ方向に動いていることは、需要継続を支持する材料になる。
「AI投資が大きいから強気」とだけ書くと、顧客の投資発表が止まるたびに判断が揺れる。私たちが見ているのは、その投資が製造現場で必要とする検査能力だ。需要の根を一段深く追えば、見出しへの反応と事業への判断を分けられる。
3. AIの好況は、装置メーカーの仕入れも高くする
ここに、この会社の面白さと難しさがある。
半導体需要が強ければ、検査装置の販売機会は増える。その一方、装置にも大量のDRAMが使われている。会社によれば、メモリ価格の上昇は来期にも影響する見通しで、一部を販売価格へ転嫁できるかは顧客や用途による。[2:4ページ]
需要が強いだけで、売り手がすべての利益を取れるわけではない。装置の購入者から受け取る金額が増えても、部材の供給者に払う金額も増える。そこから人件費や研究開発費なども差し引いて、初めて利益が残る。
私たちは、次の業績評価で価格転嫁の実績が重くなると考える。出荷を増やしたという説明だけでは、今の高い採算を維持できるかは分からない。部材高のなかで利益率を守れれば、それは販売数量の増加に加え、交渉力を示す材料になる。
逆に、売上が会社計画に届いても、採算が下期計画より弱くなるなら、懸念を強める。装置の需要は本物でも、その利益を取れる割合が小さくなっている可能性があるからだ。
4. 市場が伸びても、すべての分野で勝てるわけではない
需要があることと、その需要を自社が獲得できることは別の問題だ。
会社は2025年のSoCテスタ市場シェアを66%と推定する一方、メモリテスタでは今年シェアが下がる可能性を認めている。デバイスの高速化などで生まれる需要を、十分に取り込めていない部分があるという。[2:2ページ]
この差を省くと、アドバンテストがAI関連のテスト需要を一様に吸収する会社に見えてしまう。実際には、伸びる市場のなかでも製品ごとに明暗が分かれている。
私たちは強気判断の軸をSoCに置く。メモリについては、市場の拡大と自社の競争力改善を分けて見る。市場全体が大きくなれば、シェアが下がっても売上は増えうる。そこで増収だけを見て「競争力も高まった」と判断すると、製品移行の遅れを見逃す。
この違いは、次の決算を読む順番にも表れる。まずSoCの伸びが続いているか。そのうえで、メモリの増収が市場拡大に乗った結果なのか、新製品の採用が進んだ結果なのかを確かめたい。
5. 18か月先が見える会社は、18か月先の判断も背負う
会社は主要顧客や供給先と、18か月先を見据えた需要見通しを共有している。以前の6か月程度では、供給網の能力増強を決めるのに足りないという説明だ。[2:4ページ]
これを長期需要への自信と読むことには賛成だ。ただ、私たちは別の意味も重視する。増産のために、以前より先の需要を判断する必要が生じたということだ。
需要が膨らみ、能力を増やし、出荷が追いつく。この過程では、将来の売上を確保するために先に動かなければならない。その判断が合っていれば成長を取り込める。顧客の計画が変われば、能力を準備した側にも調整が及ぶ。18か月という数字は、その時間差を消してはくれない。
今すぐ過剰能力になると言いたいわけではない。むしろ現時点では、私たちは需要の継続に重きを置いている。ただし、出荷延期や需要見通しの短期化が出てきたときには、単なる四半期のずれとして扱わず、この成長判断を見直す。
6. 「好業績だから割安」は、まだ言えない
ここまでの話は、事業の伸び方についての判断だ。株式の値段については、もう一段必要になる。
四半期の税引前利益は前年同期比92.9%増えたが、営業利益の伸びは53.3%だった。今四半期は営業利益に、金融収益446.80億円が加わり、金融費用5.88億円が差し引かれている。金融収益の主因は投資評価益である。[4:4・7ページ、3:3ページ]
図は横にスクロールできます。数値は下の表でも確認できます。
図の数値を表で見る
| 項目 | 金額 |
|---|---|
| 営業利益 | 189.990 |
| 金融収益 | 44.680 |
| 金融費用 | -0.588 |
| 税引前利益 | 234.082 |
実績、単位は十億円。投資評価益は装置販売による利益や、その代金回収ではない。
もし評価益を含む利益を年率換算し、その利益に高い倍率を掛けるなら、期待を二度重ねることになる。一時的な利益が続くという期待と、高い評価が続くという期待だ。
さらに、利益率を51.7%と置くか、下期の会社計画に近づけるかでも、見込む利益額は変わる。利益成長率だけを見て、現在の株価が割安だとは判断しない。持続できる利益を見積もり、それに対してどれだけの価格を払うのかまで考える必要がある。
私たちは売上成長には強気でいるが、最高利益率を将来の標準にする考えには慎重だ。強気を置く場所を、売上と利益率で変えている。
7. 次に何が起きれば、この判断を変えるか
私たちが最も注目する上振れは、出荷増に加えて価格転嫁が進み、一時的な在庫評価の効果がなくても50%前後の利益率を維持する展開だ。それが複数四半期で確認できれば、高収益性への見方を引き上げる。
反対に、SoCの出荷鈍化と納入延期が重なり、顧客との需要見通しも短くなるなら、売上成長への強気判断を下げる。利益率が落ちるだけの場合と、検査能力への投資自体が止まる場合では、判断への影響が違う。
現時点では、アドバンテストの成長は続くと考える。ただし、次の好決算で重視するのは最高益の更新より、部材高を吸収したあとに残る利益だ。 51.7%が常態になることを期待するより、その水準に頼らず成長できるかを見たい。
半期予想の内訳
図は横にスクロールできます。数値は下の表でも確認できます。
図の数値を表で見る
| 期間 | 売上高 | 営業利益 | 営業利益率 | 区分 |
|---|---|---|---|---|
| 2026年4–9月 | 802.0 | 414.5 | 51.7% | Q1実績を含む会社予想 |
| 2026年10月–2027年3月 | 912.0 | 431.5 | 47.3% | 会社予想 |
2026年7月29日時点の会社予想。上下期は各6か月。単位は十億円。
資料と計算について
本稿は2026年7月29日公表決算の再分析。上期・下期の数値は同日時点の会社予想で、上期に第1四半期実績を含む。本文は億円、時系列・利益内訳の図は十億円(1十億円=10億円)。需要や競争環境に関する会社の説明と、NEPHELOUSの見解は区別した。時点をそろえた株価・市場予想の比較は本稿に含めておらず、現在の織り込みや割安・割高を判定する記事ではない。
計算注:増収率=9,120÷8,020−1=13.7%。増益率=4,315÷4,145−1=4.1%。差額比=170÷1,100=15.5%。上期利益率を下期売上へ当てはめた単純比較は9,120×(4,145÷8,020)−4,315=約399億円。本文の「約400億円」はこの丸めであり、失われた利益や独自の業績予想を意味しない。SoC前四半期比=2,596÷2,372−1=9.4%。
- FY2026 Q1 決算説明会資料:PDF5・8ページ=四半期推移、6ページ=製品別売上、13ページ=会社予想。
- 説明会 質疑応答要旨:PDF1ページ=需要要因、2ページ=市場シェア、4ページ=需要見通し・採算。
- 説明会ノート:PDF3ページ=金融収益、4ページ=製品別売上の説明。
- 2027年3月期 第1四半期決算短信:PDF4・7ページ=業績と損益計算書。
分析の参考として、Fabricated Knowledgeのテスト装置企業比較も読み直した。需要構造、競争力、株価評価を分けて判断する視点を参照したが、2021年の記事であり、当時のシェアや評価を現在の根拠には使っていない。
図表は公開資料の数値から作成しています。数値と計算の説明は、各図と本文末の資料一覧をご覧ください。
企業・産業リサーチのご相談